Domain elektro-kleinwagen.de kaufen?
Wir ziehen mit dem Projekt
elektro-kleinwagen.de um.
Sind Sie am Kauf der Domain
elektro-kleinwagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektro-kleinwagen.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Zukunft Elektromobilität. Deutschland in Hinblick auf Reichweite, Infrastruktur, Kosten sowie Nachhaltigkeit, Taschenbuch von Henrik Janssen, GRIN,Zukunft Elektromobilität. Deutschland In Hinblick Auf Reichweite, Infrastruktur, Kosten Sowie Nachhaltigkeit, Taschenbuch Von Henrik Janssen, Grin, 978-3-656-45704-6, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boy, Hans Günter: Elektrische Steuerungs- und AntriebstechnikElektrische Steuerungs- und Antriebstechnik , Für die Vorbereitung auf die Meisterprüfung in den Elektroberufen werden alle relevanten Themen der elektrischen Steuerungstechnik und Leistungselektronik in dieser vollständig überarbeiteten Auflage grundlegend und praxisnah mit vielen Beispielen dargestellt. Der Praktiker kann mit diesem Nachschlagewerk schnell Problemlösungen entwickeln. Die mit diesem Buch erreichbaren Lernziele entsprechen jenen Anforderungen, die der Zentralverband der Deutschen Elektro- und Informationstechnischen Handwerke (ZVEH) für die Meisterprüfung im Elektrotechniker- bzw. Elektromaschinenbauer-Handwerk festgelegt hat. ¿ Schaltgeräte und Grundschaltungen ¿ Speicherprogrammierbare Steuerungen ¿ Programmierung von speicherprogrammierbaren Steuerungen ¿ Grundlagen der Leistungselektronik , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 15. Auflage, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Boy, Hans Günter~Bruckert, Klaus~Wessels, Bernhard~Meyer, Theo~Klaas, Mark~Behrends, Peter, Edition: REV, Auflage: 22015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 302, Abbildungen: zahlreiche Abbildungen, Keyword: 1-Puls-Schaltung; 1-Quadrant-Antrieb; 1-Weg-Schaltung; 2-Puls-Brückenschaltung; 2-Puls-Mittelpunktschaltung; 3-Puls-Mittelpunktschaltung; DIN EN 61346; DIN VDE 0636; DIN VDE 0641-21; DIN VDE 0820; Direktumrichter; DO-System; Drehstrom-Brückenschaltung; Drehstrommotoren; Drehstromsteller; Drehzahlsteuerung; Drehzahlverstellung; Dahlander-Schützschaltung; Digitale Ausgabebaugruppen; Digitale Eingabebaugruppen; DIN EN 60204; 4-Quadrant-Antrieb; 4-Quadrant-Gleichstromsteller; 6-Puls-Brückenschaltung; Ablaufsteuerungen; B6C-Schaltung; Begrenzer; Begrenzungssteuerung; Bimetallrelais; Blindleistungsbetrachtung; Bremswächterschaltung; Bussystem; Byte; CEE-Steckvorrichtung; CoDeSys; Aderzahlermittlun, Fachschema: Antrieb (technisch)~Elektroantrieb~Elektrotechnik~Steuerung (elektronisch) / Berufsbezogenes Schulbuch~Elektrotechnik / Berufsbezogenes Schulbuch, Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Elektrotechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 174, Höhe: 18, Gewicht: 772, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2737281, Vorgänger EAN: 9783834334664 9783834333124 9783802319693 9783802317736 9783802315565 9783802304965, Alternatives Format EAN: 9783834362834, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Elektromobilität und Batterietechnologie. Werden die von den Herstellern veröffentlichten Werte von Reichweite und Lebensdauer durchElektromobilität Und Batterietechnologie. Werden Die Von Den Herstellern Veröffentlichten Werte Von Reichweite Und Lebensdauer Durch Lithium-ionen-batterien Erreicht?, Taschenbuch Von Marvin Penz, Grin, 978-3-346-20101-0, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektroinstallation und Ladeinfrastruktur der Elektromobilität, Fachbücher von Rolf Rüdiger CichowskiDas Fachbuch "Elektroinstallation und Ladeinfrastruktur der Elektromobilität" bietet umfassende Informationen zur Errichtung von Niederspannungsanlagen im Kontext der Elektromobilität. Es berücksichtigt relevante Normen und Vorschriften, darunter DIN VDE 0100-722 und DIN EN IEC 61851-1, um Fachleuten eine fundierte Grundlage für die Planung und Umsetzung von Ladeinfrastrukturen zu bieten. Die dritte Auflage des Buches ist auf dem neuesten Stand der Technik und vermittelt praxisnahe Kenntnisse, die für die Installation und den Betrieb von Elektromobilitätslösungen unerlässlich sind. Mit einem klaren Fokus auf die Einhaltung von Sicherheitsstandards und technischen Anforderungen ist dieses Werk ein wertvolles Nachschlagewerk für Ingenieure, Techniker und alle, die im Bereich der Elektromobilität tätig sind.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft Elektromobilität. Deutschland in Hinblick auf Reichweite, Infrastruktur, Kosten sowie Nachhaltigkeit, Taschenbuch von Henrik Janssen, GRIN,Zukunft Elektromobilität. Deutschland In Hinblick Auf Reichweite, Infrastruktur, Kosten Sowie Nachhaltigkeit, Taschenbuch Von Henrik Janssen, Grin, 978-3-656-45704-6, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boy, Hans Günter: Elektrische Steuerungs- und AntriebstechnikElektrische Steuerungs- und Antriebstechnik , Für die Vorbereitung auf die Meisterprüfung in den Elektroberufen werden alle relevanten Themen der elektrischen Steuerungstechnik und Leistungselektronik in dieser vollständig überarbeiteten Auflage grundlegend und praxisnah mit vielen Beispielen dargestellt. Der Praktiker kann mit diesem Nachschlagewerk schnell Problemlösungen entwickeln. Die mit diesem Buch erreichbaren Lernziele entsprechen jenen Anforderungen, die der Zentralverband der Deutschen Elektro- und Informationstechnischen Handwerke (ZVEH) für die Meisterprüfung im Elektrotechniker- bzw. Elektromaschinenbauer-Handwerk festgelegt hat. ¿ Schaltgeräte und Grundschaltungen ¿ Speicherprogrammierbare Steuerungen ¿ Programmierung von speicherprogrammierbaren Steuerungen ¿ Grundlagen der Leistungselektronik , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 15. Auflage, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Boy, Hans Günter~Bruckert, Klaus~Wessels, Bernhard~Meyer, Theo~Klaas, Mark~Behrends, Peter, Edition: REV, Auflage: 22015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 302, Abbildungen: zahlreiche Abbildungen, Keyword: 1-Puls-Schaltung; 1-Quadrant-Antrieb; 1-Weg-Schaltung; 2-Puls-Brückenschaltung; 2-Puls-Mittelpunktschaltung; 3-Puls-Mittelpunktschaltung; DIN EN 61346; DIN VDE 0636; DIN VDE 0641-21; DIN VDE 0820; Direktumrichter; DO-System; Drehstrom-Brückenschaltung; Drehstrommotoren; Drehstromsteller; Drehzahlsteuerung; Drehzahlverstellung; Dahlander-Schützschaltung; Digitale Ausgabebaugruppen; Digitale Eingabebaugruppen; DIN EN 60204; 4-Quadrant-Antrieb; 4-Quadrant-Gleichstromsteller; 6-Puls-Brückenschaltung; Ablaufsteuerungen; B6C-Schaltung; Begrenzer; Begrenzungssteuerung; Bimetallrelais; Blindleistungsbetrachtung; Bremswächterschaltung; Bussystem; Byte; CEE-Steckvorrichtung; CoDeSys; Aderzahlermittlun, Fachschema: Antrieb (technisch)~Elektroantrieb~Elektrotechnik~Steuerung (elektronisch) / Berufsbezogenes Schulbuch~Elektrotechnik / Berufsbezogenes Schulbuch, Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Elektrotechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 174, Höhe: 18, Gewicht: 772, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2737281, Vorgänger EAN: 9783834334664 9783834333124 9783802319693 9783802317736 9783802315565 9783802304965, Alternatives Format EAN: 9783834362834, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
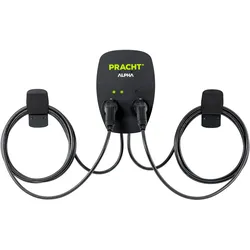
Pracht, Elektroauto Ladestation, Ladestation (Typ 2, 22 kW)Die Ladestation ALPHA XT+ von Pracht Industry ist eine hochmoderne Lösung für das Laden von Elektrofahrzeugen und Plug-In-Hybriden. Mit zwei Ladepunkten, die eine Ladeleistung von bis zu 22 kW bieten, ermöglicht diese Wallbox ein effizientes und schnelles Laden. Sie ist mit einem IEC 62196-2 Anschluss ausgestattet und unterstützt die gleichzeitige Nutzung beider Ladepunkte durch ein integriertes Lastmanagement. Das robuste Industriedesign, gefertigt aus pulverbeschichtetem Aluminium, sorgt für Langlebigkeit und ist sowohl für den Innen- als auch für den Aussenbereich geeignet. Die lange Kabellänge von 5,5 Metern bietet Flexibilität beim Laden, während die mehrfarbige LED-Anzeige den Status der Ladestation klar kommuniziert. Die ALPHA XT+ ist zudem mit einem RFID-Zugangsschutz ausgestattet, der eine sichere Nutzung gewährleistet. Diese Ladestation ist eine ideale Wahl für alle, die eine zuverlässige und leistungsstarke Lösung für das Laden ihrer Elektrofahrzeuge suchen. - Doppellader mit 2 Ladepunkten für gleichzeitiges Laden von zwei Fahrzeugen - Integriertes Lastmanagement für bedarfsgerechtes Laden - Robustes Design aus pulverbeschichtetem Aluminium für Innen- und Aussenbereich - Lange Kabellänge von 5,5 m für flexibles Laden - RFID-Zugangsschutz für erhöhte Sicherheit.1815,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.