Domain elektro-kleinwagen.de kaufen?
Wir ziehen mit dem Projekt
elektro-kleinwagen.de um.
Sind Sie am Kauf der Domain
elektro-kleinwagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektro-kleinwagen.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Elektroinstallation und Ladeinfrastruktur der Elektromobilität, Fachbücher von Rolf Rüdiger CichowskiDas Fachbuch "Elektroinstallation und Ladeinfrastruktur der Elektromobilität" bietet umfassende Informationen zur Errichtung von Niederspannungsanlagen im Kontext der Elektromobilität. Es berücksichtigt relevante Normen und Vorschriften, darunter DIN VDE 0100-722 und DIN EN IEC 61851-1, um Fachleuten eine fundierte Grundlage für die Planung und Umsetzung von Ladeinfrastrukturen zu bieten. Die dritte Auflage des Buches ist auf dem neuesten Stand der Technik und vermittelt praxisnahe Kenntnisse, die für die Installation und den Betrieb von Elektromobilitätslösungen unerlässlich sind. Mit einem klaren Fokus auf die Einhaltung von Sicherheitsstandards und technischen Anforderungen ist dieses Werk ein wertvolles Nachschlagewerk für Ingenieure, Techniker und alle, die im Bereich der Elektromobilität tätig sind.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boy, Hans Günter: Elektrische Steuerungs- und AntriebstechnikElektrische Steuerungs- und Antriebstechnik , Für die Vorbereitung auf die Meisterprüfung in den Elektroberufen werden alle relevanten Themen der elektrischen Steuerungstechnik und Leistungselektronik in dieser vollständig überarbeiteten Auflage grundlegend und praxisnah mit vielen Beispielen dargestellt. Der Praktiker kann mit diesem Nachschlagewerk schnell Problemlösungen entwickeln. Die mit diesem Buch erreichbaren Lernziele entsprechen jenen Anforderungen, die der Zentralverband der Deutschen Elektro- und Informationstechnischen Handwerke (ZVEH) für die Meisterprüfung im Elektrotechniker- bzw. Elektromaschinenbauer-Handwerk festgelegt hat. ¿ Schaltgeräte und Grundschaltungen ¿ Speicherprogrammierbare Steuerungen ¿ Programmierung von speicherprogrammierbaren Steuerungen ¿ Grundlagen der Leistungselektronik , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 15. Auflage, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Boy, Hans Günter~Bruckert, Klaus~Wessels, Bernhard~Meyer, Theo~Klaas, Mark~Behrends, Peter, Edition: REV, Auflage: 22015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 302, Abbildungen: zahlreiche Abbildungen, Keyword: 1-Puls-Schaltung; 1-Quadrant-Antrieb; 1-Weg-Schaltung; 2-Puls-Brückenschaltung; 2-Puls-Mittelpunktschaltung; 3-Puls-Mittelpunktschaltung; DIN EN 61346; DIN VDE 0636; DIN VDE 0641-21; DIN VDE 0820; Direktumrichter; DO-System; Drehstrom-Brückenschaltung; Drehstrommotoren; Drehstromsteller; Drehzahlsteuerung; Drehzahlverstellung; Dahlander-Schützschaltung; Digitale Ausgabebaugruppen; Digitale Eingabebaugruppen; DIN EN 60204; 4-Quadrant-Antrieb; 4-Quadrant-Gleichstromsteller; 6-Puls-Brückenschaltung; Ablaufsteuerungen; B6C-Schaltung; Begrenzer; Begrenzungssteuerung; Bimetallrelais; Blindleistungsbetrachtung; Bremswächterschaltung; Bussystem; Byte; CEE-Steckvorrichtung; CoDeSys; Aderzahlermittlun, Fachschema: Antrieb (technisch)~Elektroantrieb~Elektrotechnik~Steuerung (elektronisch) / Berufsbezogenes Schulbuch~Elektrotechnik / Berufsbezogenes Schulbuch, Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Elektrotechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 174, Höhe: 18, Gewicht: 772, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2737281, Vorgänger EAN: 9783834334664 9783834333124 9783802319693 9783802317736 9783802315565 9783802304965, Alternatives Format EAN: 9783834362834, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft Elektromobilität. Deutschland in Hinblick auf Reichweite, Infrastruktur, Kosten sowie Nachhaltigkeit, Taschenbuch von Henrik Janssen, GRIN,Zukunft Elektromobilität. Deutschland In Hinblick Auf Reichweite, Infrastruktur, Kosten Sowie Nachhaltigkeit, Taschenbuch Von Henrik Janssen, Grin, 978-3-656-45704-6, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Elektromobilität und Batterietechnologie. Werden die von den Herstellern veröffentlichten Werte von Reichweite und Lebensdauer durchElektromobilität Und Batterietechnologie. Werden Die Von Den Herstellern Veröffentlichten Werte Von Reichweite Und Lebensdauer Durch Lithium-ionen-batterien Erreicht?, Taschenbuch Von Marvin Penz, Grin, 978-3-346-20101-0, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektroinstallation und Ladeinfrastruktur der Elektromobilität, Fachbücher von Rolf Rüdiger CichowskiDas Fachbuch "Elektroinstallation und Ladeinfrastruktur der Elektromobilität" bietet umfassende Informationen zur Errichtung von Niederspannungsanlagen im Kontext der Elektromobilität. Es berücksichtigt relevante Normen und Vorschriften, darunter DIN VDE 0100-722 und DIN EN IEC 61851-1, um Fachleuten eine fundierte Grundlage für die Planung und Umsetzung von Ladeinfrastrukturen zu bieten. Die dritte Auflage des Buches ist auf dem neuesten Stand der Technik und vermittelt praxisnahe Kenntnisse, die für die Installation und den Betrieb von Elektromobilitätslösungen unerlässlich sind. Mit einem klaren Fokus auf die Einhaltung von Sicherheitsstandards und technischen Anforderungen ist dieses Werk ein wertvolles Nachschlagewerk für Ingenieure, Techniker und alle, die im Bereich der Elektromobilität tätig sind.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boy, Hans Günter: Elektrische Steuerungs- und AntriebstechnikElektrische Steuerungs- und Antriebstechnik , Für die Vorbereitung auf die Meisterprüfung in den Elektroberufen werden alle relevanten Themen der elektrischen Steuerungstechnik und Leistungselektronik in dieser vollständig überarbeiteten Auflage grundlegend und praxisnah mit vielen Beispielen dargestellt. Der Praktiker kann mit diesem Nachschlagewerk schnell Problemlösungen entwickeln. Die mit diesem Buch erreichbaren Lernziele entsprechen jenen Anforderungen, die der Zentralverband der Deutschen Elektro- und Informationstechnischen Handwerke (ZVEH) für die Meisterprüfung im Elektrotechniker- bzw. Elektromaschinenbauer-Handwerk festgelegt hat. ¿ Schaltgeräte und Grundschaltungen ¿ Speicherprogrammierbare Steuerungen ¿ Programmierung von speicherprogrammierbaren Steuerungen ¿ Grundlagen der Leistungselektronik , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 15. Auflage, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Boy, Hans Günter~Bruckert, Klaus~Wessels, Bernhard~Meyer, Theo~Klaas, Mark~Behrends, Peter, Edition: REV, Auflage: 22015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 302, Abbildungen: zahlreiche Abbildungen, Keyword: 1-Puls-Schaltung; 1-Quadrant-Antrieb; 1-Weg-Schaltung; 2-Puls-Brückenschaltung; 2-Puls-Mittelpunktschaltung; 3-Puls-Mittelpunktschaltung; DIN EN 61346; DIN VDE 0636; DIN VDE 0641-21; DIN VDE 0820; Direktumrichter; DO-System; Drehstrom-Brückenschaltung; Drehstrommotoren; Drehstromsteller; Drehzahlsteuerung; Drehzahlverstellung; Dahlander-Schützschaltung; Digitale Ausgabebaugruppen; Digitale Eingabebaugruppen; DIN EN 60204; 4-Quadrant-Antrieb; 4-Quadrant-Gleichstromsteller; 6-Puls-Brückenschaltung; Ablaufsteuerungen; B6C-Schaltung; Begrenzer; Begrenzungssteuerung; Bimetallrelais; Blindleistungsbetrachtung; Bremswächterschaltung; Bussystem; Byte; CEE-Steckvorrichtung; CoDeSys; Aderzahlermittlun, Fachschema: Antrieb (technisch)~Elektroantrieb~Elektrotechnik~Steuerung (elektronisch) / Berufsbezogenes Schulbuch~Elektrotechnik / Berufsbezogenes Schulbuch, Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Elektrotechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 174, Höhe: 18, Gewicht: 772, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2737281, Vorgänger EAN: 9783834334664 9783834333124 9783802319693 9783802317736 9783802315565 9783802304965, Alternatives Format EAN: 9783834362834, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
Ähnliche Suchbegriffe für Vorsteuer
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft Elektromobilität. Deutschland in Hinblick auf Reichweite, Infrastruktur, Kosten sowie Nachhaltigkeit, Taschenbuch von Henrik Janssen, GRIN,Zukunft Elektromobilität. Deutschland In Hinblick Auf Reichweite, Infrastruktur, Kosten Sowie Nachhaltigkeit, Taschenbuch Von Henrik Janssen, Grin, 978-3-656-45704-6, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika, Elektroauto Ladezubehör, LadestationDie Teltonika Ladestation ist eine innovative Lösung für Elektrofahrzeuge, die eine einfache Anpassung und Personalisierung ermöglicht. Mit der austauschbaren Frontplatte können Nutzer die Farbe ihres Ladegeräts nach Belieben ändern, um es an den individuellen Stil oder das neue Elektrofahrzeug anzupassen. Diese Funktion bietet nicht nur eine ästhetische Verbesserung, sondern auch die Möglichkeit, das Ladegerät an verschiedene Umgebungen oder persönliche Vorlieben anzupassen. Die Frontplatte ist in einem eleganten Grau gehalten und fügt sich harmonisch in moderne Designs ein. Die Montage ist unkompliziert und erfordert keine speziellen Werkzeuge, was die Installation für alle Nutzer erleichtert. Die Teltonika Ladestation ist somit eine praktische und stilvolle Ergänzung für jede E-Mobilitätslösung. - Austauschbare Frontplatte für individuelle Anpassung - Einfache Montage ohne spezielle Werkzeuge - Elegantes Design in neutralem Grau.42,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
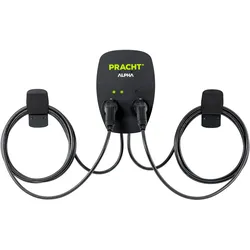
Pracht, Elektroauto Ladestation, Ladestation (Typ 2, 22 kW)Die Ladestation ALPHA XT+ von Pracht Industry ist eine hochmoderne Lösung für das Laden von Elektrofahrzeugen und Plug-In-Hybriden. Mit zwei Ladepunkten, die eine Ladeleistung von bis zu 22 kW bieten, ermöglicht diese Wallbox ein effizientes und schnelles Laden. Sie ist mit einem IEC 62196-2 Anschluss ausgestattet und unterstützt die gleichzeitige Nutzung beider Ladepunkte durch ein integriertes Lastmanagement. Das robuste Industriedesign, gefertigt aus pulverbeschichtetem Aluminium, sorgt für Langlebigkeit und ist sowohl für den Innen- als auch für den Aussenbereich geeignet. Die lange Kabellänge von 5,5 Metern bietet Flexibilität beim Laden, während die mehrfarbige LED-Anzeige den Status der Ladestation klar kommuniziert. Die ALPHA XT+ ist zudem mit einem RFID-Zugangsschutz ausgestattet, der eine sichere Nutzung gewährleistet. Diese Ladestation ist eine ideale Wahl für alle, die eine zuverlässige und leistungsstarke Lösung für das Laden ihrer Elektrofahrzeuge suchen. - Doppellader mit 2 Ladepunkten für gleichzeitiges Laden von zwei Fahrzeugen - Integriertes Lastmanagement für bedarfsgerechtes Laden - Robustes Design aus pulverbeschichtetem Aluminium für Innen- und Aussenbereich - Lange Kabellänge von 5,5 m für flexibles Laden - RFID-Zugangsschutz für erhöhte Sicherheit.1824,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.